- English
- Español
- Português
- русский
- Français
- 日本語
- Deutsch
- tiếng Việt
- Italiano
- Nederlands
- ภาษาไทย
- Polski
- 한국어
- Svenska
- magyar
- Malay
- বাংলা ভাষার
- Dansk
- Suomi
- हिन्दी
- Pilipino
- Türkçe
- Gaeilge
- العربية
- Indonesia
- Norsk
- تمل
- český
- ελληνικά
- український
- Javanese
- فارسی
- தமிழ்
- తెలుగు
- नेपाली
- Burmese
- български
- ລາວ
- Latine
- Қазақша
- Euskal
- Azərbaycan
- Slovenský jazyk
- Македонски
- Lietuvos
- Eesti Keel
- Română
- Slovenski
- मराठी
- Srpski језик

Större skärmar, smalare vägar?
En kontraintuitiv avvikelse har uppstått i bildskärmsindustrin 2026.
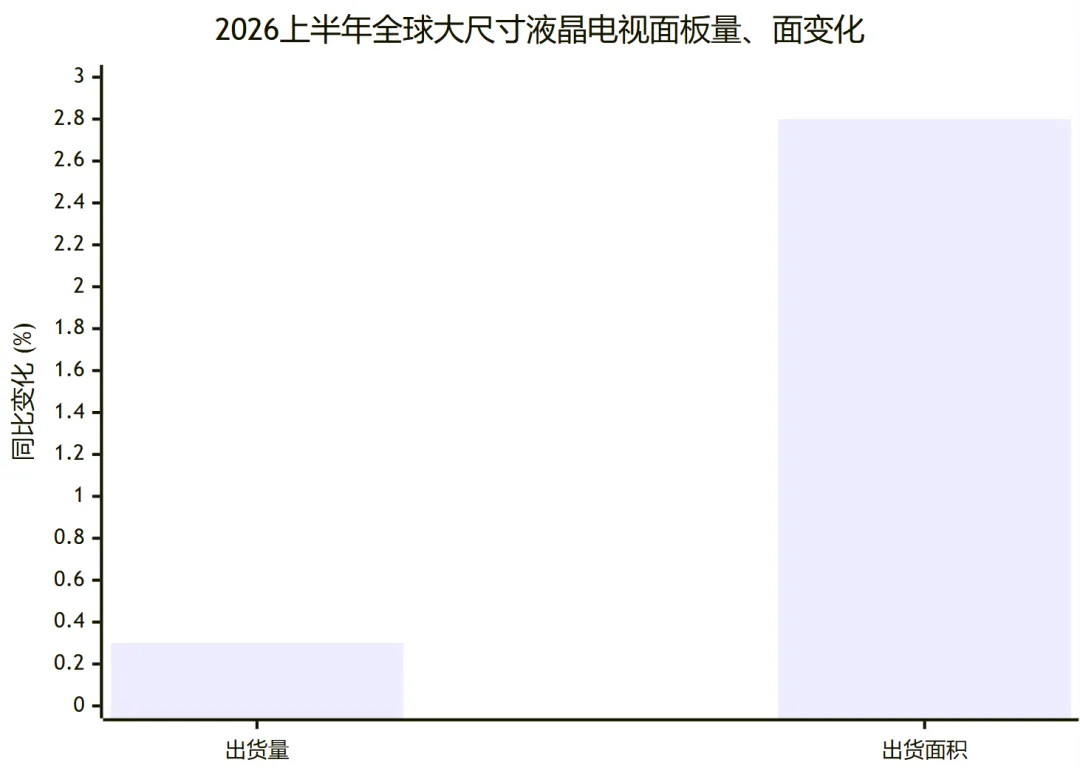
Leveransvolymen sjönk med 0,3 %, men leveransytan ökade med 2,8 %. Enkelt uttryckt: skärmarna på produktionslinjen blir större, men färre lådor lämnar fabriken. Blir den här branschen större eller mindre?
Svaret ligger i fyra dimensioner.
Marknadslandskap: Kinas andel är oåterkallelig
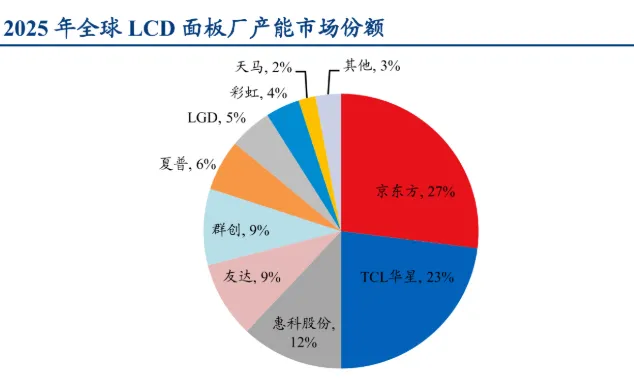
Kinas fyra främsta paneltillverkare – BOE, CSOT, Tianma och HKC – har tillsammans 72,4 % av den globala marknadsandelen. Koncentrationen av produktionskapacitet i Kina är inte längre en trend utan ett faktum. Koreanska tillverkare har dragit sig tillbaka till high-end OLED, japanska tillverkare har minskat produktionen av bakpaneler och taiwanesiska tillverkare trängs emellan. "Skärmbristen" för två decennier sedan har vänt till en verklighet där två av tre skärmar världen över tillverkas i Kina. Men baksidan av denna koncentration är att mindre spelares överlevnadsutrymme fortsätter att krympa.
Skärmstorlek: Större är säkring, inte uppgradering
32-tum minskar, medan sub-100-tum ökade 39,6%. På ytan ser det ut som en förbrukningsuppgradering. Den djupare logiken är säkring – området växer så att leveransvolymen minskar mindre. Paneltillverkare skalar upp skärmstorlekarna för att bibehålla ett fantastiskt utnyttjande, utbyte av storlek mot utrymme. Detta är inte konsumenter som röstar med sina plånböcker; det är branschens överlevnadsstrategi.
Men varje skärm behöver inte vara "stor" för att spela roll.
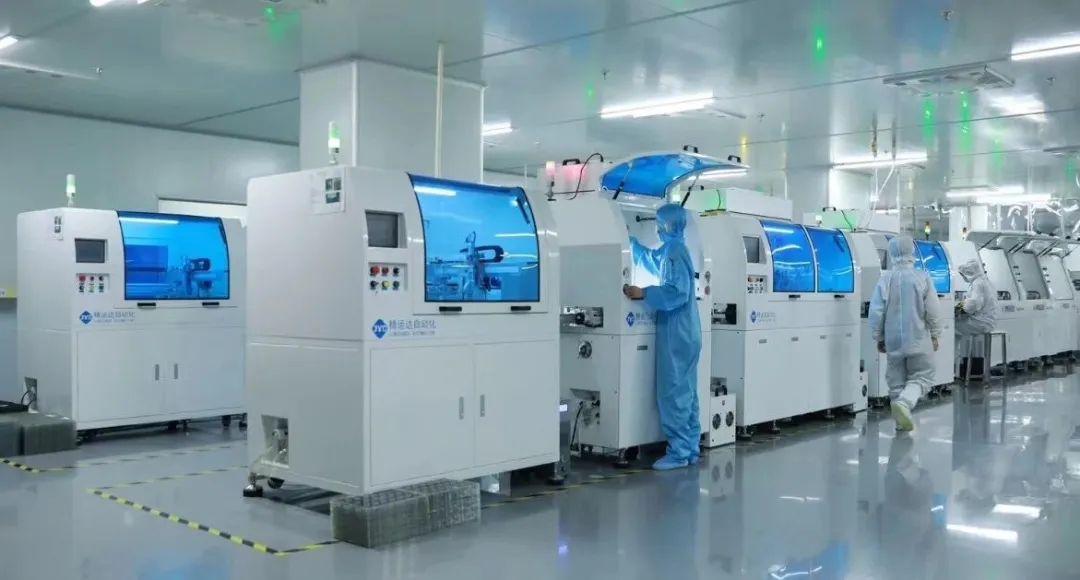
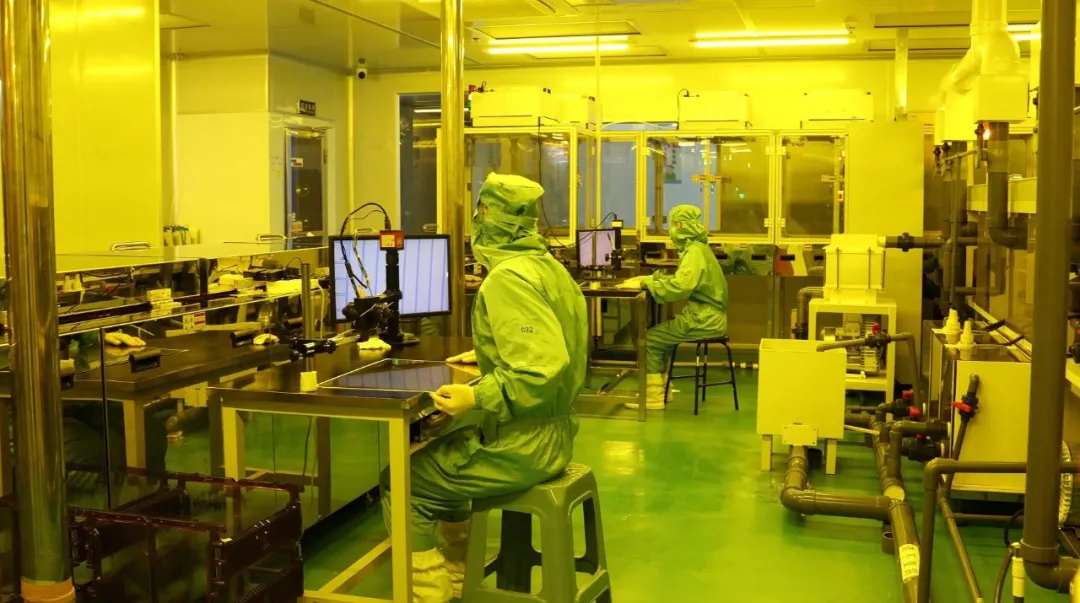
Medan industrin fixerar sig på hundra tums jättar och kapacitetsskala, i de nischade scenarierna där skärmar "tittas på" - kraftutrustning, medicinsk utrustning, bilelektronik - blir mellanstora till små skärmar och interaktion mellan människa och maskin allt mer kritiska. En skärm för medicinsk utrustning har inte underhållningsinnehåll, utan kirurgisk precision. En industriell HMI-panel återspeglar inte bilder, utan produktionslinjesäkerhet. I dessa "nödens hörn" har CNK - ett specialiserat och sofistikerat företag på nationell nivå "Little Giant" - varit djupt rotade i åratal, inte jagat storbildsracet med stora skärmar, utan tagit den differentierade vägen att få varje skärm att bära värme.
Capital: Den mest dramatiska prissättningen på två decennier
Panelmakare omvärderas. BOE steg med 111 %; Rainbow-aktien steg 196%. Inte för att paneler är mer lönsamma, utan för att marknaden plötsligt insåg: paneltillverkare är inte bara "skärmtillverkare" - de är "AI-datamaterialplattformar." Den underliggande kapaciteten hos bildskärmspaneler och halvledarskärmar prissätts med kapital. Detta är det mest fantastiska uppfattningsskifte som branschen har sett på tjugo år.
De kommande två åren: fyra samtal
Storbildstrenderna fortsätter, med penetration under 100 tum som närmar sig 10 %. COB-förpackningar påskyndar sin SMD-ersättning och går in i djupvattenövergången. Paneltillverkarnas roll skiftar från "enhetsleverantör" till "display-ekosystemplattform." Kinas andel skjuter mot 80 %, med industriell koncentration ytterligare stelnar.
En skärm lyser upp — vad den avslöjar är inte bara en bild, utan en industris riktning. Skärmarna blir större och vägen kanske inte blir smalare - men den blir verkligen annorlunda.
Om CNK
CNK Electronics (CNK i korthet) grundades i Shenzhen 2010 och utökade den världsledande fabriken i Longyan, Fujian 2019. Det är ett nationellt specialiserat och innovativt "lilla jätte"-företag som specialiserat sig på design, utveckling, produktion och försäljning av displayprodukter. CNK förser kunder med ett komplett utbud av kostnadseffektiva små och medelstora displaymoduler, lösningar och tjänster med utmärkt kvalitet över hela världen. Inriktad på teknik och hög kvalitet, CNK håller en hållbar utveckling, arbetar för att erbjuda kunderna bättre och stabila tjänster.